A mikro-, kis- és középvállalkozások a magyar gazdaság meghatározó szereplői, működésük jogi környezete azonban számos olyan sajátosságot rejt, amely a gyakorlatban gyakran kihasználatlan marad. A KKV-k jogi helyzetének megértéséhez mindenekelőtt a vállalkozási méret pontos meghatározása, valamint a kapcsolódó jogok és kötelezettségek ismerete szükséges.
A KKV-kategórián belül mikrovállalkozás az, amely 10 főnél kevesebb foglalkoztatottal működik, és árbevétele vagy mérlegfőösszege legfeljebb 2 millió eurónak megfelelő forintösszeg; kisvállalkozás az, amely 50 főnél kevesebb foglalkoztatottal rendelkezik, és árbevétele vagy mérlegfőösszege legfeljebb 10 millió eurónak megfelelő forintösszeg; középvállalkozás pedig az, amely 250 főnél kevesebb foglalkoztatottat foglalkoztat, és éves nettó árbevétele legfeljebb 50 millió eurónak megfelelő forintösszeg, vagy mérlegfőösszege legfeljebb 43 millió eurónak megfelelő forintösszeg.
A KKV-k fogalma és méret szerinti besorolása
A kis- és középvállalkozásokról, fejlődésük támogatásáról szóló 2004. évi XXXIV. törvény alapján KKV-nak az a vállalkozás minősül, amelynek összes foglalkoztatotti létszáma 250 főnél kevesebb, és éves nettó árbevétele legfeljebb 50 millió eurónak megfelelő forintösszeg, vagy mérlegfőösszege legfeljebb 43 millió eurónak megfelelő forintösszeg.
A KKV-k három fő kategóriába sorolhatók: mikrovállalkozások, kisvállalkozások és középvállalkozások. Ez a strukturált kategorizálás lehetővé teszi a gazdaságpolitikai döntéshozók számára, hogy célzott támogatási programokat dolgozzanak ki, például innovációs pályázatokat, kedvezményes hitelkereteket vagy exportösztönző konstrukciókat a különböző méretszegmensek igényei szerint.
| Kategória | Foglalkoztatotti létszám | Nettó árbevétel | Mérlegfőösszeg |
|---|---|---|---|
| Mikrovállalkozás | 10 főnél kevesebb | legfeljebb 2 millió eurónak megfelelő forintösszeg | legfeljebb 2 millió eurónak megfelelő forintösszeg |
| Kisvállalkozás | 50 főnél kevesebb | legfeljebb 10 millió eurónak megfelelő forintösszeg | legfeljebb 10 millió eurónak megfelelő forintösszeg |
| Középvállalkozás | 250 főnél kevesebb | legfeljebb 50 millió eurónak megfelelő forintösszeg | legfeljebb 43 millió eurónak megfelelő forintösszeg |
Amennyiben egy társaság a fenti feltételek alapján egyik KKV kategóriába sem sorolható be, úgy az adott társaság nagyvállalatnak minősül. Nem minősül ugyanakkor KKV-nak az a vállalkozás, amelyben az állam vagy az önkormányzat közvetlen vagy közvetett tulajdoni részesedése - tőke vagy szavazati joga alapján - külön-külön vagy együttesen eléri vagy meghaladja a 25%-ot.
A KKV tv. emellett rögzíti azt is, hogy ahol jogszabály „KKV-t”, „mikro-, kis- és középvállalkozást”, illetve „kis- és középvállalkozást” említ, azon - ha törvény eltérően nem rendelkezik - a KKV tv. szerinti KKV-t kell érteni, vagyis a fenti definíció a gyakorlatban általános hivatkozási alapként szolgál.
A két éves szabály és a vállalatcsoportok adatai
Fontos korlát, hogy a KKV minősítés meghatározásához nem elegendő az adott vállalkozás létszámának, nettó árbevételének és mérlegfőösszegének ismerete, hanem figyelembe kell venni az úgynevezett kapcsolódó és partnervállalkozások adatait is.
A kapcsolódó vállalkozások - többek között - olyan vállalkozások, amelyek egymásban - közvetlenül, vagy közvetve - a szavazatok többségével rendelkeznek vagy egyik vállalkozás a másik vállalkozás felett döntő irányítást, ellenőrzést gyakorol. Partnervállalkozásoknak olyan vállalkozások minősülnek, amelyek esetén egyik vállalkozás közvetlenül vagy kapcsolódó vállalkozások által a másik vállalkozás jegyzett tőkéjének vagy szavazati jogának legalább 25%-ával, de legfeljebb 50%-ával rendelkezik.
A vizsgált társaság kapcsolódó vállalkozásainak létszám-, nettó árbevétel- és mérlegfőösszegadatait teljes mértékben, a partnervállalkozások adatait pedig arányosan kell figyelembe venni a KKV-besorolás meghatározásához. Ezek a kategóriák bár hasonlóak a Tao tv. szerinti kapcsolt vállalkozás fogalmához, nem azonosak velük.
Fontos megemlíteni továbbá, hogy az úgynevezett két éves szabály miatt egy társaság általában akkor nyeri vagy veszíti el az adott KKV- vagy nagyvállalati besorolását, ha két egymást követő évben meghaladja vagy nem éri el az adott értékhatárokat.
A KKV-k szerepe a magyar gazdaságban
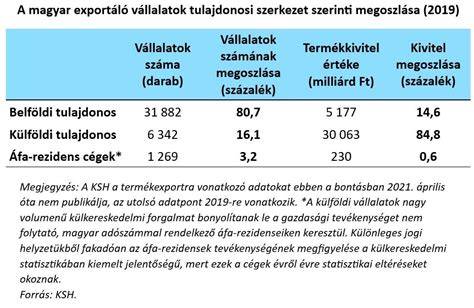
A magyar gazdaság döntő részét képezik a kis- és középvállalkozások. Magyarországon a KKV-szektor a gazdaság vitathatatlan motorja. A Központi Statisztikai Hivatal adatai szerint 2024-ben több mint 900 ezer KKV működött hazánkban, amelyek a teljes vállalati szféra több mint 99%-át adták.
A KSH 2024-es évre vonatkozó prelimináris adatai szerint a 894.262 darab KKV besorolású szervezet közül 5.943 darab középvállalkozásnak minősül. A magyar társas vállalkozások 99,8%-a KKV, túlnyomó többségük mikrovállalkozás.
A mikrovállalkozások a magyar foglalkoztatottak körülbelül 38%-át, míg az ennél nagyobb KKV-k 27%-át adják. A magyar vállalati szféra árbevételéből a mikrovállalkozások 11%-kal, míg a KKV-k hozzávetőleg 25%-kal részesednek.
Az Európai Unióban a KKV-k a GDP 58%-át termelik és a magánszektor összes munkahelyének 67%-át biztosítják. Ők mozdítják elő az innovációt, könnyedén alkalmazkodnak a piaci erőkhöz, nagy gazdasági hatást gyakorolnak az üzleti szektorokra, munkahelyeket teremtenek, és képzett, fiatal munkaerőt biztosítanak.
Mikrovállalkozások és nagyobb KKV-k összehasonlítása
Ha a KKV-kat a mikrovállalkozásokkal hasonlítjuk össze, látjuk, hogy az egyik legfontosabb különbség a méret és a működési komplexitás. A mikrovállalkozások tipikusan egyéni vagy családi tulajdonban lévő cégek, gyakran helyi piacra fókuszálva.
Sok mikrovállalkozásnál nem tudatos a stratégiai tervezés, inkább ötletszerűek a haladási irányok. Adminisztratív kapacitásuk korlátozott, és ritkán alkalmaznak fejlett digitális eszközöket, például AI-ügynököket vagy automatizált ügyfélkezelési rendszereket.
Ezzel szemben a középvállalkozások már képesek integrált vállalati stratégiát kialakítani, bevezetni SMART célokat és összetett KPI-rendszereket működtetni. A mikrovállalkozások versenyelőnye jellemzően a rugalmasságban és az ügyfélközelségben rejlik, míg a nagyobb KKV-ké a skálázhatóságban és a professzionálisabb menedzsmentben.
A digitalizáció terjedésével a mikrocégek számára is egyre elérhetőbbé válnak olyan technológiák, mint például a generatív AI, ami segíti őket a piaci versenyben való helytállásban, igaz sokukat pont ez a technológiai fejlődés fenyegethet lemaradással.
A KKV-k előtt álló gazdasági kihívások
A KKV-k gazdasági jelentősége nem csupán a foglalkoztatási mutatókban mérhető, hanem abban is, hogy mennyire képesek alkalmazkodni a piaci változásokhoz. A gyors döntéshozatal, a vállalkozói szemlélet és az innovációs hajlandóság kulcsfontosságú tényezők.
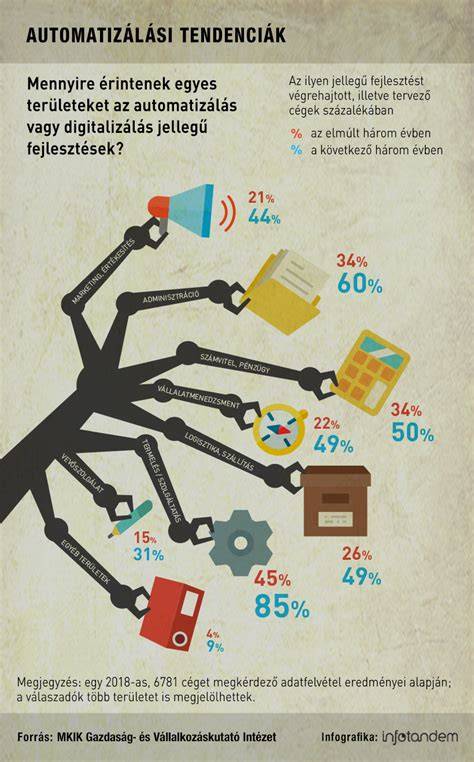
A magyar KKV-k előtt számos kihívás áll, amelyek közül a legfontosabbak a munkaerőhiány, a finanszírozási korlátok és a digitalizációs lemaradás. Sok vállalkozás még mindig nem használja ki az online jelenlétben rejlő lehetőségeket, például a Google Ads hirdetéseket vagy a Facebook hirdetésmenedzsmentet, nemhogy a mesterséges intelligencia által nyújtott előnyöket.
A digitalizáció és az automatizáció, például az AI-ügynökök vagy a generatív AI-rendszerek bevezetése, jelentősen növelheti a hatékonyságot. A KKV-k számára a digitális marketing, a SEO és a PPC-hirdetések is kulcsfontosságú eszközök, amelyekkel növelhetik piaci láthatóságukat.
Azok a KKV-k, amelyek tudatosan építenek digitális jelenlétet, marketingstratégiát és célzott online kampányokat hajtanak végre, jelentős versenyelőnyt szerezhetnek. A jövőben várhatóan azok a vállalkozások lesznek sikeresek, amelyek képesek integrálni az adatvezérelt döntéshozatalt, a mesterséges intelligencia megoldásait és a fenntarthatósági szempontokat.
A KKV-k jogi és gazdasági támogatásának indokai
Európai uniós színtéren azt a tendenciát láthatjuk kibontakozni, hogy az Európai Unió a kis- és középvállalkozások piaci szerepének növekedése érdekében igyekszik az anyagi jellegű támogatások mellett csökkenteni azok adminisztratív terheit, egyszerűsíteni a rájuk vonatkozó speciális szabályokat.
Az uniós szabályok nem okozhatnak olyan aránytalan terheket és bürokratikus korlátozásokat a kisebb vállalkozások számára, amelyek lehetetlenné tennék számukra a növekedést. A KKV-k számára jobb hozzáférést kell biztosítani a finanszírozási forrásokhoz, mert ez továbbra is a növekedés egyik legfőbb akadálya.
Az induló vállalkozások mindig KKV-ként indulnak. Ha Európa kulcsszerephez akar jutni az innovációs forradalomban, akkor olyan szabályozási környezetre van szükség, amely lehetővé teszi a KKV-k számára, hogy határokon átnyúló üzleti tevékenységet folytassanak.
Az Alaptörvény M) cikk (2) bekezdése a tisztességes gazdasági versenyfeltételek megteremtéséről szól, valamint az állam kötelezettségét rögzíti a piaci erőviszonyok kiegyenlítésére. Ez alapján a létszám és árbevétel tekintetében kisebb vállalkozások számára az állam bizonyos könnyítések alkalmazásával köteles egyenlő versenyfeltételeket biztosítani, kiemelten akkor, amikor a KKV-k az üzleti tevékenységükön kívül járnak el.
A KKV mint hitelező a felszámolási eljárásban
Tekintettel arra, hogy a kis- és középvállalkozások jelentős szerepet töltenek be a magyar gazdaság életében, aktív piaci tevékenységük során nagyon gyakori, hogy valamely fizetésképtelenségi eljárásban válnak érintetté. Ezen eljárások közül a felszámolással találkozhatnak leggyakrabban.
A KKV szempontjából ideális, ha ezen eljárásnak hitelezői oldalán áll, azonban a gyakorlati tapasztalatok szerint a hitelezői oldal sem garantál teljes megtérülést, így ez a pozíció nem jelent egyben gazdaságilag győztes helyzetet.
Egy ilyen eljárásban mindig vízválasztó kérdés, hogy a hitelezői igény a felszámolási eljárásban a hierarchia melyik fokán áll, ugyanis a csődeljárásról és a felszámolási eljárásról szóló 1991. évi XLIX. törvény 57. §-a foglalkozik azzal, hogy a felszámolási eljárás alatt álló gazdálkodó szervezetnek milyen sorrendben kell a fennálló tartozásokat kielégíteni.
A hitelezői igénybejelentések alapján alakul ki ez a lista, amely meghatározza az adott hitelezői igény ranghelyét. A hitelezők követeléseiket a felszámolónak jelenthetik be a felszámolást elrendelő végzés közzétételét követő 40 napon belül.
Ezt követően - a határidő megtartása és a nyilvántartásba vételi díj, valamint költségátalány maradéktalan megfizetése esetén - a felszámoló a bejelentést követő 45 napon belül megvizsgálja a követelést, és 15 napon belül értesíti is a hitelezőket a bejelentett követelés nyilvántartásba vételéről vagy vitatásáról.
A kedvezőbb ranghely feltételei
A KKV-kra vonatkozó specialitás éppen ezen ranghelyek kapcsán válik fontossá, ugyanis a Cstv. 57. § (1) bekezdése nyolc ranghelyet nevesít. Ezek közül elsődlegesen a 4. ranghely a legfontosabb.
Ezen, d) ponttal jelzett szinten állnak a kötvényen alapuló követelések kivételével a magánszemély nem gazdasági tevékenységből eredő más követelései, így különösen a hibás teljesítésből, a kártérítésből és a sérelemdíjból eredő követelések, továbbá a szakmában szokásos várható szavatossági vagy jótállási kötelezettségek felszámoló által számszerűsített összege, valamint a kis- és mikrovállalkozás és a mezőgazdasági őstermelő követelése.
Jelentős változás az eddig tárgyalt, tág értelemben vett KKV-k halmazához képest, hogy a Cstv. e szakasza csupán a kis- és mikrovállalkozások körének engedélyezi, hogy e pont alapján kérjék a követelésük bejelentését.
Ezzel a megszorítással a jogalkotó kizárta ebből a körből mindazon KKV-kat, amelyek összes foglalkoztatotti létszáma 50 és 250 fő között van, valamint amelyeknek az éves nettó árbevétele vagy mérlegfőösszege 10 millió és 50 millió eurónak megfelelő forintösszeg közötti.
Nyilvánvaló, hogy ezzel a megszorítással jelentős számú vállalkozás veszíti el esélyét erre a ranghelyre, azonban láthatóan a KKV-k többsége számára alkalmazható ez a jogszabályhely.
A követelések bejelentésének gyakori értelmezési hibája
Gyakori értelmezési hiba, hogy a jogszabály szövegszerkezetéből adódóan olyan speciális csoportnak tekintik ezt a ranghelyet, ahová nem férnek be a kis- és mikrovállalkozások gazdasági tevékenységből eredő más követelései.
Holott a jogszabály azon restrikciókat csupán az első tagmondatban megjelölt magánszemélyekre iktatta be. A kis- és mikrovállalkozások korlátozás nélkül jelenthetik be ezen ranghelyre a gazdálkodó tevékenységükből eredő bármely nemű követeléseiket.
A felszámolási eljárás sajátosságaiból eredően még azokat a követeléseket is be lehet jelenteni, amelyek a bejelentéskor még nem váltak esedékessé, hiszen a felszámolási eljárás elrendelése főszabály szerint minden fennálló követelést lejárttá tesz.
Aki ezt a megszorító rendelkezést a kis- és mikrovállalkozások esetében is alkalmazandónak véli, az csupán az f) pont alapján, 6. ranghelyen az egyéb követelésekre hivatkozva kérheti a követelése nyilvántartásba vételét.
Ha tehát a hitelezői igényt bejelentő fél kellően körültekintő és nem esik ebbe a hibába, úgy egy sokkal kedvezőbb ranghelyen várhatja a követelése kielégítését a felszámolási eljárás lezárultakor.
A KKV mint fogyasztó hibás teljesítés esetén
Tekintettel arra, hogy a KKV már a nevében is viseli a vállalkozás meghatározását, és az általános megfogalmazás szerint a vállalkozások gazdasági tevékenységet folytató jogalanyok, a Ptk. korábban nem tekintett rájuk másként, mint a Ptk. Értelmező Rendelkezéseinek 4. pontjában definiált vállalkozásokra.
A Ptk. módosításával, 2025. augusztus 22-i hatállyal azonban kiegészítésre került a törvény hibás teljesítésről szóló X. Cím XXIV. Fejezete. E fejezetben speciálisan fogyasztónak kell tekinteni azon KKV-t, amely a szakmája, önálló foglalkozása vagy üzleti tevékenysége körén kívül jár el az adott ügyben.
Fontos, hogy a Ptk. nem él a Cstv. szűkítő megoldásával, és ezt a kedvezményt a középvállalkozásokra is kiterjeszti. E módosításnak köszönhetően ugyanazok a jogok illetik meg a KKV-kat a kellékszavatosság és a termékszavatosság körében, mint a klasszikus értelemben vett természetes személy fogyasztókat.
A fogyasztóként kezelt KKV-k főbb jogai
- Hibás teljesítési vélelem alkalmazható a KKV-k esetében is.
- A kellékszavatossági jogok tekintetében a KKV a hibát a kötelezett költségére maga nem javíthatja ki, illetve mással sem javíttathatja ki azt.
- A hiba felfedezésétől számított két hónapon belül közölt hibát késedelem nélkül közöltnek kell tekinteni.
- A KKV kellékszavatossági igénye a teljesítés időpontjától számított két év alatt évül el, használt dolog esetén azonban itt is lehet rövidebb az elévülési idő.
- KKV és vállalkozás közötti szerződésben semmis az a kikötés, amely a Ptk. hibás teljesítésről szóló fejezetének kellékszavatosságra és jótállásra vonatkozó rendelkezéseitől a KKV hátrányára tér el.
- A termékszavatosság szabályai körében a KKV-k is követelhetik a gyártótól, hogy a termék hibáját javítsa ki, vagy a terméket cserélje ki.
A módosítás nem érinti a Ptk. Értelmező Rendelkezéseiben definiált fogyasztó, valamint a vállalkozás fogalmát. A sajátos megoldás, amely a KKV-kat átemeli a vállalkozások köréből a fogyasztói oldalra, csupán a Ptk. X. Címének XXIV. Fejezetében alkalmazandó.
Ha nem hibás teljesítésről van szó az adott ügyben, úgy a KKV továbbra is a vállalkozási fogalomkörben marad.
A 14 napos elállási jog korlátai
A fogyasztókat érintő pozitívumok közül sem élhet mindegyikkel a KKV. A klasszikus értelemben vett természetes személy fogyasztókat ugyanis az üzlethelyiségen kívül kötött és a távollévők között kötött szerződés esetén megilleti a 14 napos, indokolás nélküli elállás joga a vállalkozásokkal szemben.
Erre a fogyasztó és a vállalkozás közötti szerződések részletes szabályairól szóló 45/2014. (II. 26.) Korm. rendelet ad felhatalmazást, amely azonban csupán a Ptk. Értelmező Rendelkezéseiben definiált vállalkozás és fogyasztó fogalmakra hivatkozik.
Ez azt jelenti, hogy ez a speciális fogyasztói elállási jogosultság továbbra sem illeti meg a KKV-kat.
A kötelező jótállás kiterjesztése
Hasonló okból az egyes tartós fogyasztási cikkekre vonatkozó kötelező jótállásról szóló 151/2003. (IX. 22.) Korm. rendelet által előírt fogyasztói termékvásárlások esetén alkalmazandó kötelező jótállási idő és a jótállásból eredő jogok érvényesítéséhez kapcsolódó szabályok korábban nem voltak alkalmazandók a KKV-k esetében.
A Magyar Közlöny 157. számában megjelenő 415/2025. (XII. 23.) Korm. rendelet módosít ezen a helyzeten, és a 151/2003. (IX. 22.) Korm. rendelet 1. § (1) bekezdését akként módosítja, hogy a rendelet szabályait alkalmazni kell a szakmája, önálló foglalkozása vagy üzleti tevékenysége körén kívül eljáró mikro-, kis- és középvállalkozásokra is.
Ez azt jelenti, hogy a kötelező jótállás szabályai kiterjednek a KKV-kra is, ha azok nem üzleti célra vásárolnak tartós fogyasztási cikket a rendeletmódosítás 2025. március elsejei hatálybalépését követően.
Az még fontos kérdés, hogy ez a Ptk.-módosítás a gyakorlatban és a hierarchiában alacsonyabban álló jogszabályok szintjén milyen változásokat fog magával hozni, hiszen a Ptk.-módosítás indokolásából egyértelműen arra lehet következtetni, hogy a részletszabályok külön rendeletben kerülnek majd meghatározásra.
A KKV-k jogérvényesítési lehetőségei
Fontos gyakorlati kérdés, hogy a vállalkozásnak hogyan lesz lehetősége érvényesíteni ezen jogait. Ezzel összefüggésben a jogérvényesítési fórumok köre is döntő lehet.
A jelenlegi Ptk.-szabály értelmezéséből arra lehet következtetni, hogy a KKV-k akár általános jelleggel is igénybe vehetik a fogyasztóvédelmi békéltető testületek által kínált vitarendezési lehetőségeket, amennyiben hibás teljesítést észlelnek.
Az általános jelleg azért fontos, mert már a Ptk.-módosítást megelőzően is láthattunk példát a békéltető testületek eljárási gyakorlatából arra, hogy bizonyos ügytípusokban már fogyasztónak minősültek a KKV-k.
KKV-k és adózási, támogatási lehetőségek
A társaságok KKV-besorolásának - mikrovállalkozás, kisvállalkozás vagy középvállalkozás - helyes meghatározása kiemelt jelentőséggel bír akár egy uniós pályázat, akár egy társaságiadó-alap- vagy adókedvezmény, illetve az innovációs járulékkötelezettség meghatározásánál.
A KKV-vizsgálatot pontos, jogszabályi előírásokon alapuló módszertan alapján kell elvégezni, annak eredményéről pedig az éves társaságiadó-bevallásban is nyilatkozni szükséges.
A társasági adóról szóló törvény számos adóalap- és adókedvezményt biztosít, amelyek igénybevételét bizonyos KKV-méretekhez köti. Ilyennek minősül például a kis- és középvállalkozások által megvalósított beruházás utáni adóalap-csökkentő tétel.
Ennek alapján a korábban még használatba nem vett ingatlan, valamint műszaki gép és berendezés üzembe helyezése érdekében elszámolt adóévi beruházás értéke után csökkentő tétel érvényesíthető a jogszabályi feltételek teljesítése esetén.
Ugyancsak KKV-k számára érhető el a beruházási hitelek kamata utáni adókedvezmény. Fejlesztési adókedvezmény, illetve energiahatékonysági célokat szolgáló beruházás és felújítás adókedvezményének igénybevétele esetén a KKV-k az elszámolható költség magasabb hányadával csökkenthetik társaságiadó-alapjukat.
Ezeken túlmenően a mikro- és kisvállalkozások mentesülnek az innovációsjárulék-fizetési, továbbá a transzferár-dokumentáció készítési kötelezettségek alól is.
A KKV-méret helyes meghatározása meghatározó fontosságú nemcsak az egyes adókedvezmények igénybevétele, hanem bizonyos támogatások, pályázatok, illetve a transzferárszabályok szempontjából is.
KKV-k a közbeszerzésben és a könyvvizsgálatban
A közbeszerzési modernizációs elképzelések egyik kiemelt célja a kis- és középvállalkozások helyzetbe hozása a közbeszerzésben, amelyre az Európai Unió vonatkozó irányelvei csak korlátozottan biztosítanak lehetőséget.
A vállaltan nemzeti megoldások támogatása helyett inkább a kis- és középvállalkozások támogatása dominál, amely nagyobb valószínűséggel jelenti a helyi vállalkozások helyzetbe hozását.
A közbeszerzési eljárások szakszerű lebonyolításához közbeszerzési, általános jogi és pénzügyi ismeretek szükségesek. A hazai közbeszerzési szabályozás és gyakorlat megismerése, valamint a pénzügyi, gazdasági alkalmassági kritériumok és közigazgatási jogi problémák kezelése szükséges a közbeszerzési piacon való megfelelő tájékozódáshoz.
A könyvvizsgálat területén módszertani útmutató segíti a könyvvizsgálókat abban, hogy a nemzetközi könyvvizsgálati standardokat sajátos és arányos módon alkalmazzák a KKV-k vizsgálata során.
Az IFAC KKV Útmutató két terjedelmes kötetből áll: az első kötet végigvezeti az olvasót a könyvvizsgálat folyamatán a nemzetközi könyvvizsgálati standardok főbb követelményeinek ismertetésével, míg a második kötet gyakorlati útmutatást ad a könyvvizsgálat elvégzéséhez egy esettanulmányon keresztül.
A kiadvány gyakorlati, „hogyan csináljuk” könyvvizsgálati megközelítést kínál, amelyet a gyakorló könyvvizsgálók felhasználhatnak kis- és középvállalkozásoknál végzett, kockázati alapú könyvvizsgálat során.
A KKV-k jogvédelmének gazdasági jelentősége
A KKV-k tehermentesítése az állam elemi érdeke, hiszen a mikro-, kis- és középvállalkozások jogvédelmének erősítésétől okkal várható, hogy azok nagyvállalatokkal szembeni hátránya csökken.
A KKV-k jogi védelmének erősítése enyhítheti a nagyvállalatok erőfölénye okozta piaci torzulásokat. A plusz védelem tudatában a KKV-k nagyobb magabiztossággal lépnek az ügyletkötés talajára, és ezzel jelentősen hozzájárulnak a gazdaság élénkítéséhez.
A KKV-k megerősítése nemcsak gazdasági, hanem társadalmi érdek is, hiszen ezek a cégek biztosítják a helyi közösségek stabilitását és a gazdaság dinamizmusát.
Mindezen indokokból arra lehet következtetni, hogy a jogalkotó a KKV-kra vonatkozó jogvédelmi eszközök további kiterjesztését fogja megvalósítani a jövőben.
tags: #kis #es #kozepvallalkozasok #kepleiras